


HMRC ściga za niezgłoszone dochody z najmu

Wielu właścicieli nieruchomości w Wielkiej Brytanii wciąż nie zdaje sobie sprawy, jak skutecznie Urząd Skarbowy (HMRC) potrafi wychwytywać osoby, które nie zgłaszają dochodów z najmu. System Connect, zasilany danymi z banków, rejestrów publicznych, portali ogłoszeniowych oraz urzędów w innych krajach, potrafi automatycznie porównywać te informacje z tym, co zostało wpisane w zeznaniach podatkowych.
W ostatnich latach HMRC poszło o krok dalej - w raportach wprost przyznaje, że wykorzystuje sztuczną inteligencję (AI) do typowania nieprawidłowości, prognozowania zaległości i wykrywania prób unikania opodatkowania. Dzięki temu urzędnicy są w stanie szybciej i precyzyjniej kierować kontrole do osób, które mogą mieć nieujawnione dochody. Pisze o tym również The Telegraph.
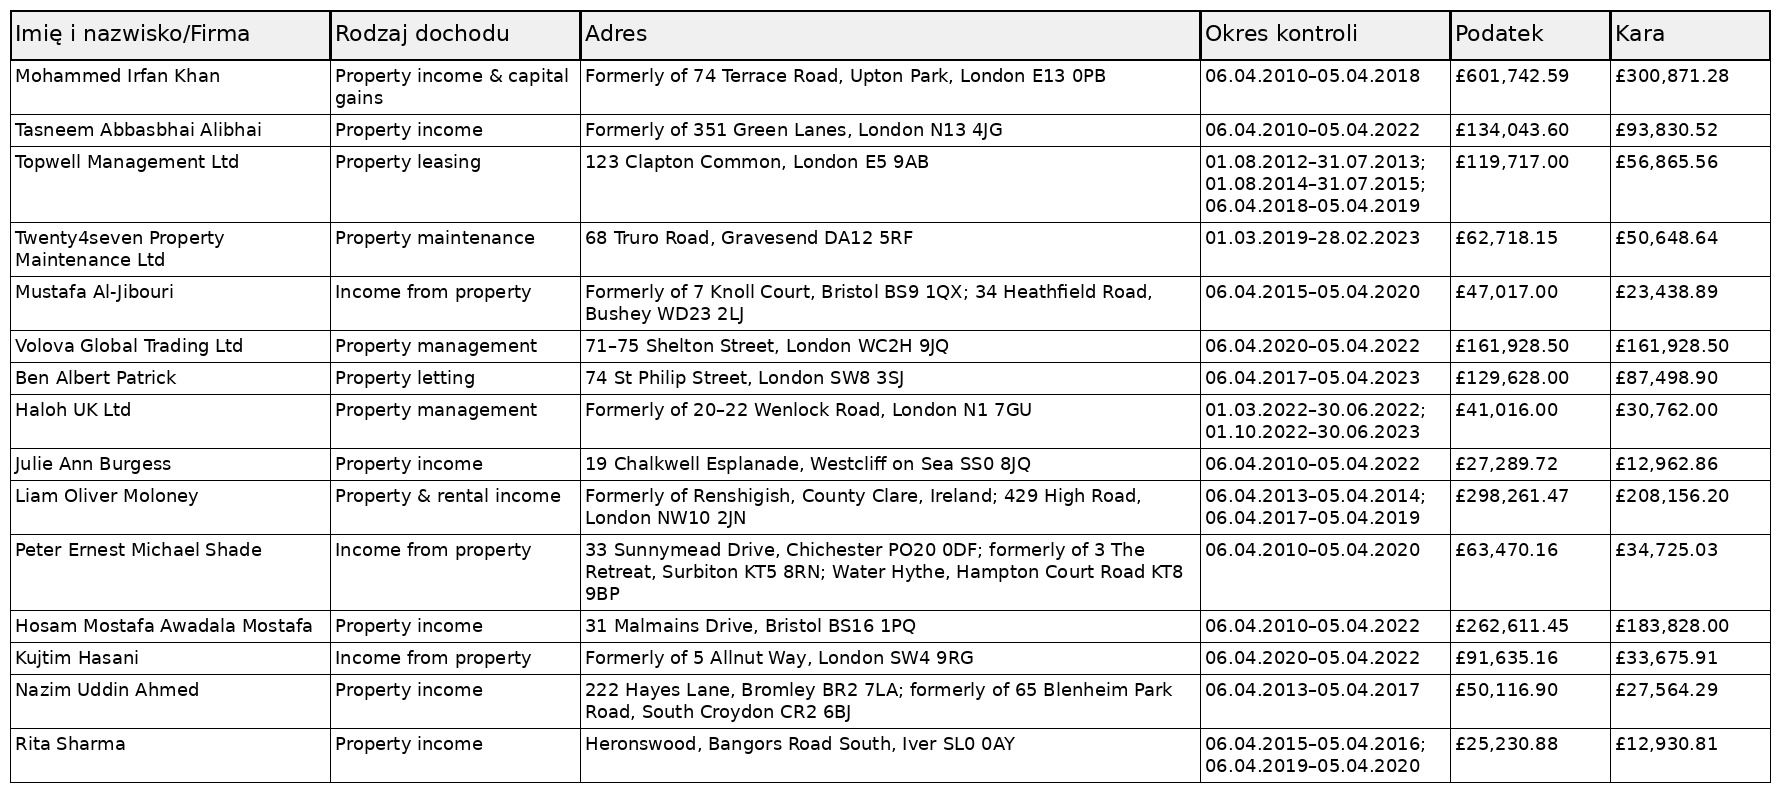
Jeżeli HMRC uzna, że podatnik celowo zaniżył lub zataił dochody, może umieścić jego dane na publicznej liście „deliberate tax defaulters” na stronie GOV.UK. Wpis taki zawiera:
- imię i nazwisko lub nazwę firmy,
- adres (aktualny lub poprzedni),
- rodzaj działalności i źródło dochodu,
- okres objęty kontrolą,
- kwotę zaległego podatku,
- wysokość kary.
To nie tylko kwestia finansów. Dla wielu osób publikacja takich danych to poważny cios w reputację – informacje te są publicznie dostępne i łatwe do znalezienia w wyszukiwarce.
Przykłady z listy HMRC – czerwiec 2025
Poniżej wybrane przykłady związane z dochodami z nieruchomości. Wszystkie dane pochodzą z oficjalnej listy HMRC.
Jak daleko wstecz może sięgnąć HMRC?
W przypadku błędów nieumyślnych HMRC może kontrolować do 4 lat wstecz, w przypadku niedbałości - do 6 lat, a przy celowym unikaniu podatku - nawet do 20 lat. Jak widać w powyższej tabeli, niektóre sprawy obejmują ponad dekadę.
Jak HMRC dowiaduje się o zagranicznych dochodach
Bardzo często w naszej pracy spotykamy się z sytuacją, w której ktoś przychodzi do biura z listem od HMRC informującym, że urząd wie o zagranicznych dochodach tej osoby. Dotyczy to nie tylko wynajmu nieruchomości w Wielkiej Brytanii, ale także np. mieszkania w Polsce, które jest wynajmowane, a przychody z tego tytułu nie zostały nigdzie zgłoszone. Dla wielu osób taki list jest szokiem - jeszcze niedawno byli przekonani, że zagraniczny dochód „nie jest widoczny” w Wielkiej Brytanii.
Niestety, dzięki wymianie informacji pomiędzy urzędami skarbowymi w różnych krajach (CRS – Common Reporting Standard) oraz systemowi Connect, HMRC potrafi zestawić dane z kont bankowych, aktów notarialnych i rejestrów nieruchomości.
Co gorsza, znajomi często doradzają w takich sytuacjach:
„Nie ujawniaj, urząd się nie dowie”.
Niestety urząd się dowie.
dzięki systemowi CRS dane o transakcjach i dochodach zza granicy spływają do HMRC automatycznie, często na długo zanim ktoś w ogóle pomyśli o złożeniu deklaracji.
I wtedy, zamiast korzystniejszego ujawnienia dobrowolnego, wchodzi postępowanie kontrolne, kara oraz, w poważniejszych przypadkach, wpis na publiczną listę „deliberate defaulters”.
Jak uniknąć takiego scenariusza?
Dla osób, które mają zaległości w podatku od wynajmu nieruchomości, HMRC prowadzi tzw. Tax Disclosure - program umożliwiający dobrowolne ujawnienie dochodów. Dzięki niemu można:
- obniżyć wysokość kary,
- uniknąć wpisu na listę „deliberate defaulters”,
- rozłożyć płatność na raty.
Zgłoszenie musi nastąpić zanim HMRC wyśle oficjalne pismo - wtedy traktowane jest jako ujawnienie dobrowolne, co zwykle oznacza znacznie niższą karę.


